 par
Une nuit de vent endommage l’abri de jardin
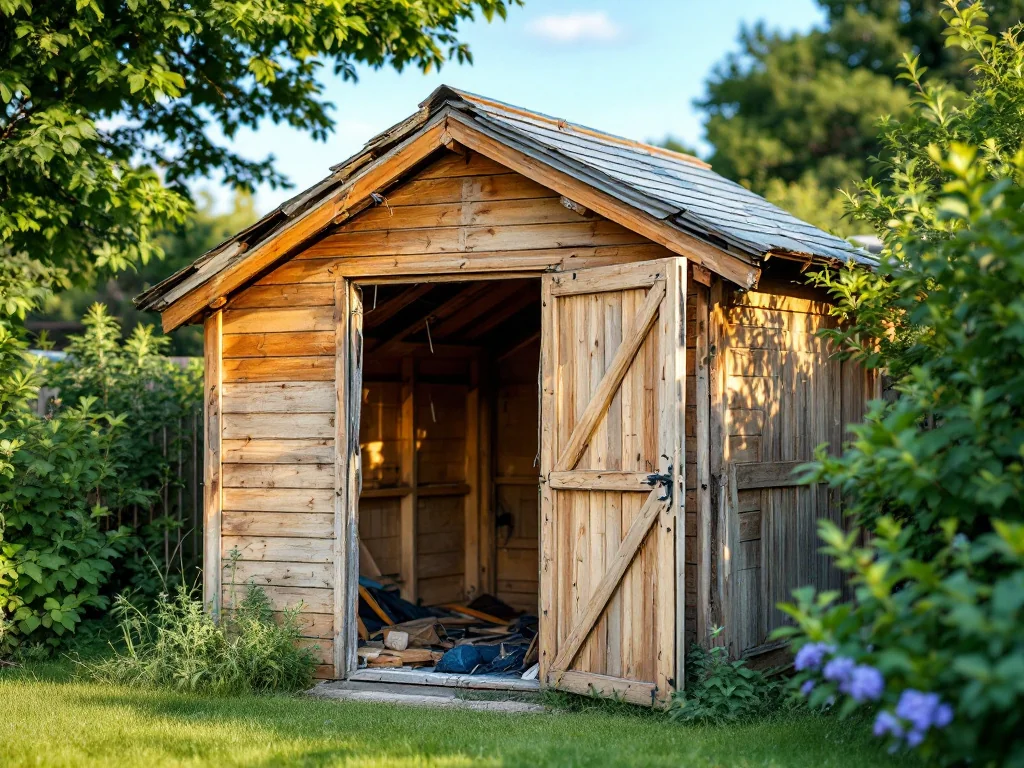
Après une nuit de fortes rafales, une branche d’un vieux chêne tombe et endommage un abri de jardin situé au fond du jardin. La toiture est déchirée, des outils sont dispersés, et des vélos sont tordus. Le propriétaire décide alors de contacter son assureur, pensant que sa police habitation couvre ce type de bâtiment.
Lors de l’échange avec l’assureur, l’expert examine l’abri, sa serrure et sa fixation. C’est à ce moment que le propriétaire découvre que ce bâtiment n’est pas forcément assuré ou seulement avec une couverture très limitée. Il est important de comprendre dès maintenant comment votre assureur voit votre abri de jardin pour éviter les mauvaises surprises en cas de sinistre.
Abri de jardin : une dépendance, pas une pièce de la maison
Pour la majorité des contrats d’assurance habitation, un abri de jardin est considéré comme une « dépendance non attenante ». Cela signifie un bâtiment séparé, non habitable, plus vulnérable au vol et aux intempéries. Contrairement à un garage adossé à la maison, il fait l’objet de règles spécifiques, souvent avec des garanties distinctes.
Il est généralement nécessaire de déclarer chaque dépendance en précisant sa surface et sa nature. Même déclarée, la couverture pour ces bâtiments est souvent limitée, par exemple à 10 % du capital mobilier assuré. Si vous avez un mobilier d’une valeur de 40 000 €, la couverture dans l’abri pourrait être plafonnée à 4 000 €, ce qui peut rapidement ne pas suffire en cas de vol ou de dégâts.
Les pièges fréquents lors d’un sinistre
Il est courant de penser que tout ce qui se trouve sur le terrain fait partie de la maison. Or, un abri monté rapidement et non déclaré à l’assurance peut être exclu du contrat. La garantie vol, par exemple, n’est pas toujours automatique. Elle peut exiger que l’abri soit fermé à clé, que la serrure ait été fracturée, et que les vélos soient attachés avec un antivol certifié. Sans respecter ces conditions, aucune indemnisation n’est assurée, même si un vol a lieu.
Concernant la tempête, la garantie existe en principe dans la multirisque habitation, mais elle ne couvre que si l’abri est bien déclaré, fixé au sol et entretenu. Un cabanon posé sans ancrage ou en mauvais état peut être refusé. L’assureur demande également de prouver qu’un vent suffisamment fort a causé les dégâts, en déclarant le sinistre rapidement (au moins cinq jours ouvrés) et en fournissant des photos avant tout déblaiement.
Check-list pour mieux protéger son abri
Une simple liste de vérification permet d’assurer son abri avant qu’une tempête ne frappe. Avant d’appeler l’assurance, il est utile de rassembler quelques informations essentielles pour que l’échange soit clair et précis.
- Adresse du logement et emplacement précis de l’abri sur le terrain.
- Type de construction (bois, métal, résine) et surface approximative.
- Mode de fixation : posé, scellé, boulonné sur dalle ou sur plots.
- Usage principal et valeur estimée du contenu (outils, vélos, mobilier).
- Événements à couvrir : vol, tempête, chute de branche, vandalisme, incendie.
- Plafond souhaité pour la dépendance par rapport à votre capital mobilier.
- Vérification de la responsabilité civile si l’abri endommage le jardin voisin en cas de chute ou de déplacement.
En suivant cette liste, l’abri de jardin devient une partie intégrante du contrat d’assurance, mieux protégée et mieux déclarée.