 par
Une simple cabane peut entraîner une lourde taxe
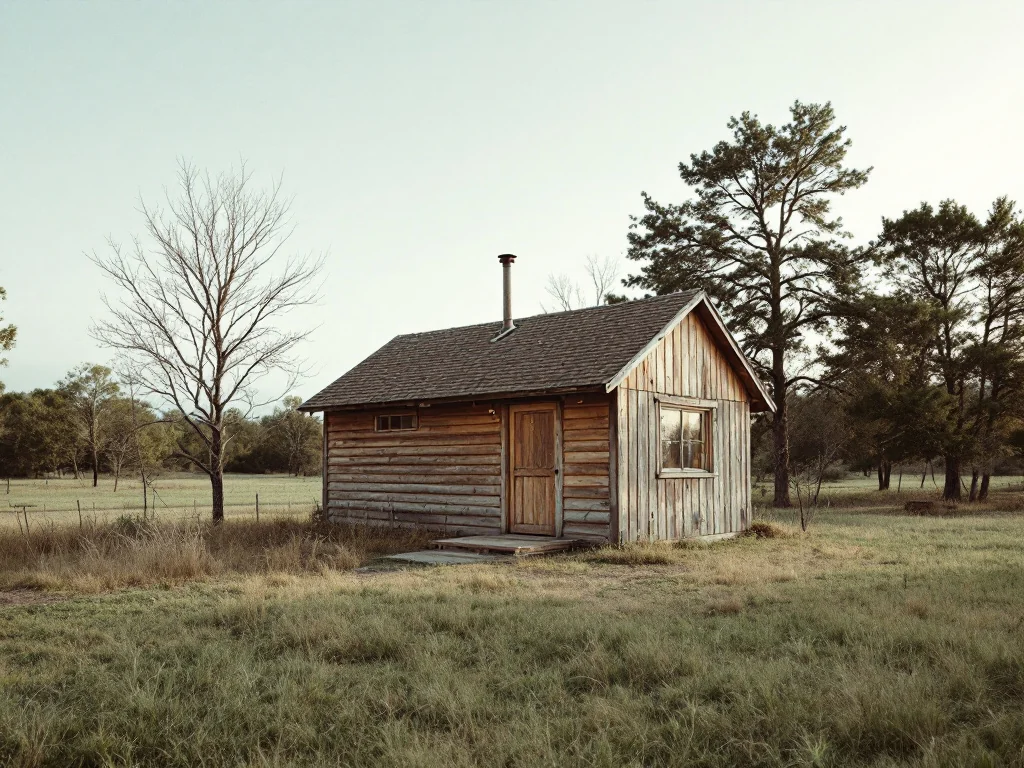
Partout en France, certains propriétaires installent un abri de jardin sans faire de déclaration, pensant échapper à l’administration fiscale. Cependant, avec l’évolution des outils de contrôle, cette stratégie peut se retourner contre eux.
Une installation discrète, mais visible pour l’administration
Traditionnellement, un abri de jardin en bois posé sur des plots ou sans dalle en béton semblait discret. Utilisé pour ranger des outils, il ne semblait pas susceptible d’attirer l’attention du fisc. Il s’installait rapidement, en un week-end, entre deux pluies.
Mais depuis peu, la Direction générale des finances publiques (DGFiP) utilise un nouveau dispositif appelé Foncier innovant. Ce système analyse des images aériennes de l’IGN, croise ces données avec le cadastre et les déclarations des propriétaires. Dès qu’un toit apparaît sur ces images, cela peut déclencher une alerte, surtout si l’abri dépasse une certaine surface non déclarée.
Ce qu’il faut savoir sur la détection
Beaucoup pensent qu’un abri posé sur des palettes ou sur des plots, sans dalle en béton, reste discret. En réalité, les algorithmes détectent d’abord la forme du toit et l’emprise au sol, pas la nature du fondement. Lorsqu’un toit apparaît sur les images aériennes, un agent peut comparer cette information avec le cadastre.
Si aucune déclaration n’a été faite pour cette construction, cela peut faire l’objet d’un examen approfondi : surface, usage, conformité au Plan local d’urbanisme (PLU). Un abri léger non déclaré peut alors être considéré comme une construction à part entière, avec des conséquences fiscales et financières importantes, telles que la taxe d’aménagement, une augmentation de la taxe foncière, voire des amendes élevées.
Attention à la surface : ne pas se fier au plancher
Il est courant de se fier uniquement à la surface indiquée sur l’emballage du kit d’abri. Pourtant, les services d’urbanisme se basent sur l’emprise au sol, c’est-à-dire la projection du toit au sol, y compris les débords.
Un abri annoncé à 4,9 m² peut en réalité dépasser 5 m² dès que la toiture dépasse légèrement le périmètre. Cela peut faire basculer la déclaration obligatoire ou le permis de construire en fonction des seuils réglementaires.
Pour éviter cette erreur, il est conseillé de :
- mesurer soi-même la longueur et la largeur, débords inclus ;
- vérifier si la surface dépasse 5 m², ou si elle se situe entre 5 et 20 m² ou plus ;
- confronter ces mesures aux règles du PLU avant l’achat du kit.
Les bonnes pratiques pour éviter les sanctions
Avant d’acheter un abri, il est conseillé de consulter le PLU local pour vérifier les distances par rapport aux limites de propriété, la hauteur maximale autorisée, ainsi que les matériaux et couleurs acceptés. En dehors des zones protégées, un abri de 5 m² ou moins est souvent dispensé de formalités. Entre 5 et 20 m², une déclaration préalable est obligatoire. Au-delà de 20 m², un permis de construire doit être déposé.
Après l’installation, l’abri doit être déclaré à la DGFiP dans les 90 jours suivant sa mise en place. La déclaration se fait généralement via la plateforme « Gérer mes biens immobiliers ». Cela permet de calculer la taxe d’aménagement et d’ajuster la taxe foncière. En cas d’abri non déclaré, il est préférable de régulariser rapidement la situation en mairie et de prévenir le fisc, plutôt que d’attendre des rappels et des pénalités.
Sources
- Pleine Vie
« Abri de jardin : ce détail précis sur votre toit qui déclenche le contrôle du fisc et 3 500 € d’amende »
En résumé
- En 2026, la DGFiP renforce l’usage de Foncier innovant pour repérer tout abri non déclaré via des images aériennes et le cadastre.
- Une mauvaise mesure de l’emprise au sol, notamment en oubliant les débords de toiture, peut faire dépasser la surface au-delà des seuils réglementaires.
- ⚠️ Entre 5 et 20 m², un retard de déclaration peut coûter cher si la régularisation n’est pas faite dans les 90 jours.


