 par
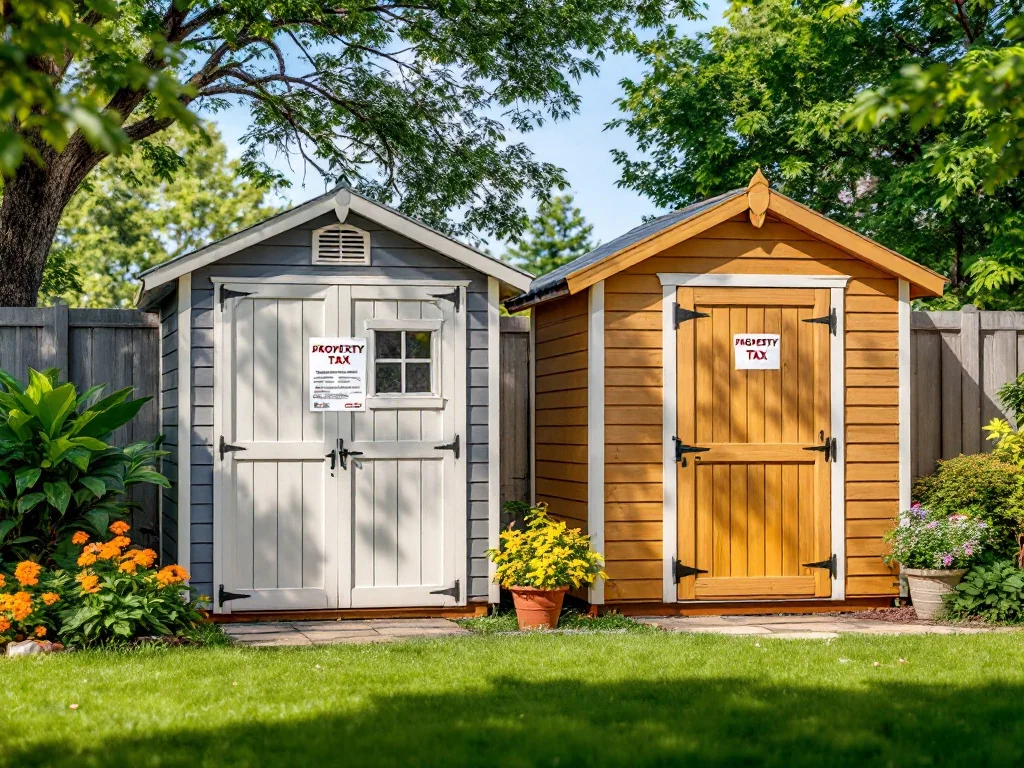
Deux voisins construisent chacun un abri de jardin en kit dans leur lotissement un week-end ensoleillé. Un an plus tard, l’un d’eux reçoit une lettre des impôts lui réclamant plusieurs centaines d’euros, tandis que l’autre ne reçoit rien. Malgré leur apparence identique, leur situation fiscale diffère à cause d’un détail administratif souvent négligé.
Ce qui différencie deux abris jumeaux
Lorsque l’abri de jardin est clos et couvert, qu’il dépasse 5 m² de surface et qu’il a une hauteur sous plafond d’au moins 1,80 m, il est considéré comme une construction par l’administration. Entre 5 et 20 m², une déclaration préalable de travaux doit être déposée en mairie. Au-delà de 20 m², un permis de construire est nécessaire. Peu importe si l’abri repose sur une dalle en béton ou simplement sur des plots vissés : il reste considéré comme une construction.
Concernant la fiscalité, la taxe d’aménagement est calculée à partir d’une valeur forfaitaire nationale, fixée à 892 € par m² hors Île-de-France et 1 011 € en Île-de-France en 2026. La taxe est ensuite ajustée selon les taux votés par la commune et le département. Par exemple, pour un abri de 15 m² en province, la taxe tourne généralement autour de 700 à 750 €, sauf si la commune offre une exonération.
Pourquoi l’un doit payer et l’autre pas
Dans la majorité des cas, le premier voisin a effectué toutes les démarches administratives nécessaires, comme déposer une déclaration préalable en mairie et la déclarer en ligne dans les 90 jours suivant la fin des travaux. L’autre, lui, a simplement monté son cabanon un dimanche, pensant que le kit posé sur plots restait invisible et qu’aucune déclaration n’était obligatoire.
- Le premier a ainsi respecté la procédure officielle, ce qui permet de bénéficier parfois d’une exonération de la taxe foncière pendant deux ans.
- Le second n’a pas effectué de démarches, ou a oublié de le faire, ce qui peut entraîner une majoration en cas de contrôle.
- Une erreur de mesure de la surface, en comptant par exemple l’intérieur des murs, peut aussi faire dépasser un seuil critique et déclencher une vérification.
Les administrations sont de plus en plus efficaces. La DGFiP utilise désormais des outils croisant les photos aériennes de l’IGN avec le cadastre. Si un abri apparaît sur une nouvelle photo mais n’est pas indiqué dans les plans cadastraux, une vérification peut être lancée. En cas d’oubli, cela peut entraîner un rattrapage fiscal sur plusieurs années, avec des majorations pouvant atteindre 80 % en cas de retard prolongé.
Les étapes à suivre avant de construire
Pour éviter tout souci fiscal, quelques précautions simples suffisent. Elles prennent peu de temps mais permettent d’éviter des surprises coûteuses plus tard.
- Vérifier la surface et la hauteur indiquées sur la notice du kit.
- Contacter la mairie pour connaître les règles locales et les éventuelles exonérations de la taxe d’aménagement.
- Déposer une déclaration préalable si l’abri fait entre 5 et 20 m².
- Noter précisément la date de fin des travaux et le moment où l’abri est utilisable.
- Dans les 90 jours, déclarer l’abri en ligne via « Gérer mes biens immobiliers » en mesurant la surface intérieure des murs.
- Conserver toutes les factures et les accusés de réception avec les papiers de la maison.
Pour un abri déjà construit mais non déclaré, il est conseillé de régulariser spontanément. Cela permet d’éviter un rappel massif en cas de contrôle fiscal, même si cela peut faire perdre l’exonération de deux ans de taxe foncière.